알찬 회계강의
8. '나나상사'에 외상대 50,000원을 송금했다.
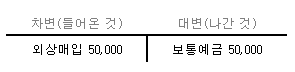
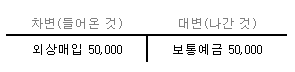
이전 7번 예제에서 발생한 외상거래에 대한 금액을 송금한 것이라면, 다음과 같이 정리가 될 것입니다.
즉 통장에서 50,000이 출금되었으므로 오른쪽(대변)에 먼저 '보통예금'을 기록하고, 차변은 이전 외상에 대한 결제이므로 ‘외상매입’을 사용하면 될 것입니다.
이 외상대금 결제 부분도 첫 경험자들이 헷갈려 하는 부분으로 "차변이 매입 아닌가?" 하고 착각하기 쉽습니다.
그러나 매입은 이미 이전 7번예제에서 발생했으니 그때 기록했습니다. 이번은 그때 발생한 외상대를 갚는 것입니다.
즉 이전 7번예제서 거래처에게 주었던(나간) 외상증서를 회수한(들어온) 것이라고 생각하시면 됩니다.
외상대금을 송금할 때 송금수수료가 발생하였다면 아래와 같이 분개할 수 있습니다.

'외상매입'계정의 이해를 돕기 위하여 [7.상품을 외상으로 매입한 경우]와 [8.외상대금 결제 거래]를 하나로 합쳐서 생각해 봅시다.

여기서 차변,대변에 같은 계정/같은 금액만큼만 지워 봅니다.
수학에서 등호(=) 양쪽에서 같은 값만큼은 빼는 것과 비슷하게 차대변에서도 같은 계정의 금액은 큰쪽에서 작은쪽 금액을 빼서 한쪽만 남길 수 있습니다.
결국 7,8번의 거래를 합쳐 보면 결과는 다음과 같습니다.
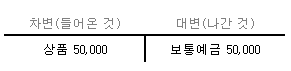
결과적으로는 상품을 5만원 구입하고 5만원을 은행에서 송금한 거래와 동일함을 알 수 있습니다.
즉, 중간에 ‘외상’이라는 과정을 거치기는 했지만 결과적으로는 상품을 구입하고 현금(보통예금)을 결제하는 결과와 동일하게 되었습니다. ‘외상매입’은 처음에 대변에 발생했지만, 두 번째 거래에서 보통예금으로 결제를 하면서 차변에 다시 발행하여 왼쪽 오른쪽 같은 금액만큼 차감하면 결국 없어지게 됩니다.
회계에서 이렇게 차변,대변에 같은 계정이 나올때 큰 금액쪽에서 작은 금액쪽을 빼서 잔액을 추적하는 것을 ‘상계’ 한다는 표현을 많이 사용합니다.
회계프로그램에서 외상대 결제는 보통 입출금전표 또는 대체전표를 사용합니다.
매출이나 매입이 발생할 때는 매입매출 전표를 주로 사용하지만 외상대 결제는 상품의 이동은 없고 오직 외상대만 결제하는 기능이기 때문에 입출금,대체전표를 주로 사용합니다.
이번 장은 좀 어려웠는데 이해가 되시나요?....ㅎ
여러분을 믿습니다.
이전글 : '나나상사'거래처에서 5만원의 상품을 외상으로 구입했다
다음글 : 복사기를 부가세포함하여 99,000원에 신용카드로 구입했다.
#회계원리 #분개 #외상대정산 #상계처리 #알찬회계
즉 통장에서 50,000이 출금되었으므로 오른쪽(대변)에 먼저 '보통예금'을 기록하고, 차변은 이전 외상에 대한 결제이므로 ‘외상매입’을 사용하면 될 것입니다.
이 외상대금 결제 부분도 첫 경험자들이 헷갈려 하는 부분으로 "차변이 매입 아닌가?" 하고 착각하기 쉽습니다.
그러나 매입은 이미 이전 7번예제에서 발생했으니 그때 기록했습니다. 이번은 그때 발생한 외상대를 갚는 것입니다.
즉 이전 7번예제서 거래처에게 주었던(나간) 외상증서를 회수한(들어온) 것이라고 생각하시면 됩니다.
외상대금을 송금할 때 송금수수료가 발생하였다면 아래와 같이 분개할 수 있습니다.
'외상매입'계정의 이해를 돕기 위하여 [7.상품을 외상으로 매입한 경우]와 [8.외상대금 결제 거래]를 하나로 합쳐서 생각해 봅시다.
여기서 차변,대변에 같은 계정/같은 금액만큼만 지워 봅니다.
수학에서 등호(=) 양쪽에서 같은 값만큼은 빼는 것과 비슷하게 차대변에서도 같은 계정의 금액은 큰쪽에서 작은쪽 금액을 빼서 한쪽만 남길 수 있습니다.
결국 7,8번의 거래를 합쳐 보면 결과는 다음과 같습니다.
결과적으로는 상품을 5만원 구입하고 5만원을 은행에서 송금한 거래와 동일함을 알 수 있습니다.
즉, 중간에 ‘외상’이라는 과정을 거치기는 했지만 결과적으로는 상품을 구입하고 현금(보통예금)을 결제하는 결과와 동일하게 되었습니다. ‘외상매입’은 처음에 대변에 발생했지만, 두 번째 거래에서 보통예금으로 결제를 하면서 차변에 다시 발행하여 왼쪽 오른쪽 같은 금액만큼 차감하면 결국 없어지게 됩니다.
회계에서 이렇게 차변,대변에 같은 계정이 나올때 큰 금액쪽에서 작은 금액쪽을 빼서 잔액을 추적하는 것을 ‘상계’ 한다는 표현을 많이 사용합니다.
회계프로그램에서 외상대 결제는 보통 입출금전표 또는 대체전표를 사용합니다.
매출이나 매입이 발생할 때는 매입매출 전표를 주로 사용하지만 외상대 결제는 상품의 이동은 없고 오직 외상대만 결제하는 기능이기 때문에 입출금,대체전표를 주로 사용합니다.
이번 장은 좀 어려웠는데 이해가 되시나요?....ㅎ
여러분을 믿습니다.
이전글 : '나나상사'거래처에서 5만원의 상품을 외상으로 구입했다
다음글 : 복사기를 부가세포함하여 99,000원에 신용카드로 구입했다.
#회계원리 #분개 #외상대정산 #상계처리 #알찬회계