알찬회계 따라하며 배우기
8. 반품을 받고 환불해 주다. (새제품으로 교환해 주다)
판매했던 상품이나, 구매한 상품을 반품할 때는 두가지 계정 중에서 선택할 수 있습니다.
첫째는 '매출/매입' 계정을 그대로 사용하면서 금액을 마이너스로 입력하는 방법이고, 두번째는 '매출환입' '매입환출'이라는 별도의 반품용 계정을 사용하는 방법입니다.(이 경우도 금액은 마이너스로 입력하는게 통상 사용하는 방법입니다.)
대부분 첫번째 '매출,매입'을 그대로 사용하지만, 반품관리가 중요한 경우라면 두번째 '매출환입,매입환출' 이라는 계정을 사용하기도 합니다.
매출,매입과 구분하여 '매출환입,매입환출'을 사용하면 합계시산표나 계정별원장을 통해서 기간중 매출이 얼마이고, 반품은 얼마인지 쉽게 파악할 수 있기 때문입니다.
반면 매출,매입 계정을 그대로 사용하면 각종 계정별 합계표에서는 총매출액에서 반품액을 뺀 순매출액의 금액으로 보이기 때문에 반품금액만 따로 집계하는데 불편함이 있을 수 있습니다.
예를들어 따라하기 예제의 [5.외상매출과 결제수금..]에서 거래했던 상품 중에서 10만원치의 반품이 들어 왔다고 하면 아래와 같이 입력합니다.
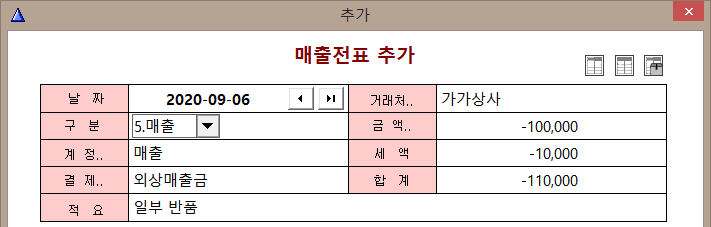
아직 외상매출금을 받지 못한 상태라면 위 전표를 입력하면, 외상매출금도 마이너스로 계산되기 때문에 총 외상잔액이 줄어들 것입니다.
그러나 이미 외상대를 다 받은 상태에서 반품을 받고 위와 같이 입력했다면 외상매출금 잔액이 마이너스가 될것입니다.
외상매출금 잔액이 마이너스라는 것은 받을 돈이 아니고 줄 돈이 됩니다.
이 때 상대 거래처에는 현금으로 환불해 주는 경우와 정상제품으로 교환해 재발송해 줄 것입니다.
반품기록에 외상매출금로 적었으므로, 환불및 재발송해 줄때도 결제방법은 외상매출금이 되어야 할 것입니다.
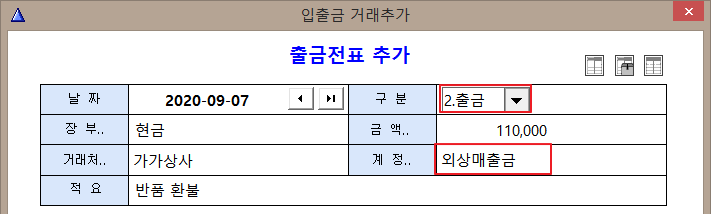
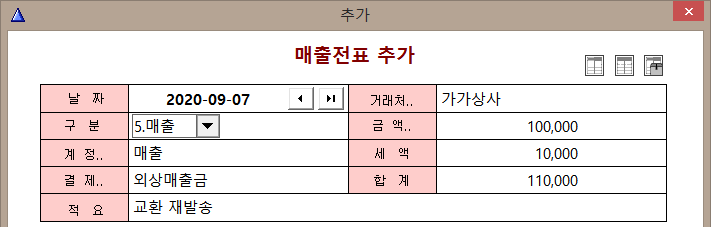
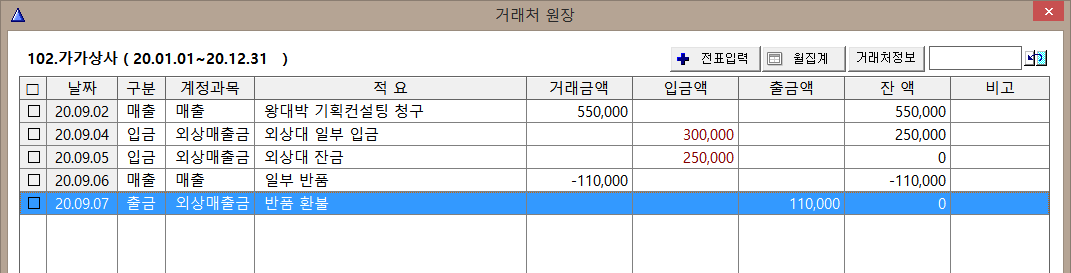
이와같이 반품을 받고, 환불을 해주었다면 거래처원장은 아래 그림과 같이 잔액이 계산되어 보이게 될 것입니다.
(위 경우는 외상잔액이 없는 상태에서 반품을 받고, 환불을 해주었으니 주고받을 외상잔액은 0 원이 됩니다.)
이전글 : 판매했던 상품의 하자로 외상대를 깍아주다.(할인과 에누리)
다음글 : 품목거래 전표 (판매재고, 제조관리용 전표)
#반품 #환불 #교환 #매출환입 #매입환출 #알찬회계
첫째는 '매출/매입' 계정을 그대로 사용하면서 금액을 마이너스로 입력하는 방법이고, 두번째는 '매출환입' '매입환출'이라는 별도의 반품용 계정을 사용하는 방법입니다.(이 경우도 금액은 마이너스로 입력하는게 통상 사용하는 방법입니다.)
대부분 첫번째 '매출,매입'을 그대로 사용하지만, 반품관리가 중요한 경우라면 두번째 '매출환입,매입환출' 이라는 계정을 사용하기도 합니다.
매출,매입과 구분하여 '매출환입,매입환출'을 사용하면 합계시산표나 계정별원장을 통해서 기간중 매출이 얼마이고, 반품은 얼마인지 쉽게 파악할 수 있기 때문입니다.
반면 매출,매입 계정을 그대로 사용하면 각종 계정별 합계표에서는 총매출액에서 반품액을 뺀 순매출액의 금액으로 보이기 때문에 반품금액만 따로 집계하는데 불편함이 있을 수 있습니다.
예를들어 따라하기 예제의 [5.외상매출과 결제수금..]에서 거래했던 상품 중에서 10만원치의 반품이 들어 왔다고 하면 아래와 같이 입력합니다.
아직 외상매출금을 받지 못한 상태라면 위 전표를 입력하면, 외상매출금도 마이너스로 계산되기 때문에 총 외상잔액이 줄어들 것입니다.
그러나 이미 외상대를 다 받은 상태에서 반품을 받고 위와 같이 입력했다면 외상매출금 잔액이 마이너스가 될것입니다.
외상매출금 잔액이 마이너스라는 것은 받을 돈이 아니고 줄 돈이 됩니다.
이 때 상대 거래처에는 현금으로 환불해 주는 경우와 정상제품으로 교환해 재발송해 줄 것입니다.
반품기록에 외상매출금로 적었으므로, 환불및 재발송해 줄때도 결제방법은 외상매출금이 되어야 할 것입니다.
▶ 현금으로 환불해 주었다면 아래와 같이 출금전표를 작성합니다.
▶ 새제품으로 교환, 재발송해 주면 아래와 같이 매출전표를 작성합니다.
이와같이 반품을 받고, 환불을 해주었다면 거래처원장은 아래 그림과 같이 잔액이 계산되어 보이게 될 것입니다.
(위 경우는 외상잔액이 없는 상태에서 반품을 받고, 환불을 해주었으니 주고받을 외상잔액은 0 원이 됩니다.)
이전글 : 판매했던 상품의 하자로 외상대를 깍아주다.(할인과 에누리)
다음글 : 품목거래 전표 (판매재고, 제조관리용 전표)
#반품 #환불 #교환 #매출환입 #매입환출 #알찬회계