알찬재고 도움말
분실폐기 내역
■ 도움말 요점
- 재고를 맞추기 위해 분실폐기내역을 관리하는 창
- 추가할 때 수량은 재고관리 단위로 입력
- 분실폐기 기록은 회계에 자동연동 안됨
- 처분 수익 또는 비용이 발생하면 회계에서 별도록 기록해야 함
■ 분실/폐기내역
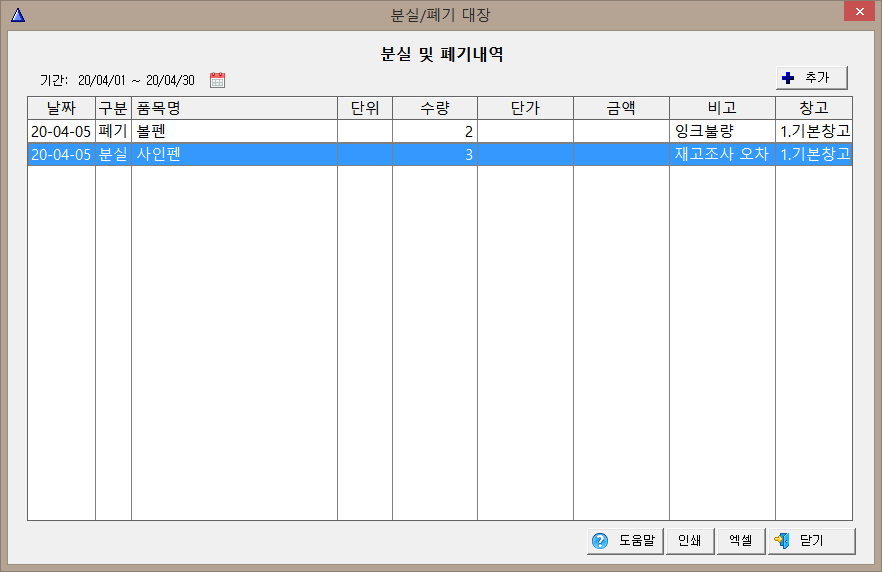
또 재고조사를 해보니 장부상의 재고와 틀리면 분실처리를 해야합니다.
이렇듯 실제 판매한 것은 아니지만 재고조정을 위해 기록해 두는 곳이 이 분실폐기장입니다.
최고한 1년에 한번씩 결산 전에 재고조사를 하고 재고를 장부상의 숫자와 맞추는 작업은 생각 보다 중요합니다.
분실.폐기된 수량들도 모두 매출원가에 포함되기 때문입니다.
그런데 [품목거래 전표]와는 달리 이 [분실.폐기장]에 기록한 내용들은 회계에 자동반영되지 않습니다.
그러므로 하자가 있는 상품을 조금이라도 돈을 받고 떨이로 판매하는 경우라면 이곳 분실폐기장 보다는 [품목거래전표]에 기록하는 것이 좋습니다.
(품목거래전표에 기록하면 재고도 계산되면서 회계처리까지 함께 되니까요..)
참고로 분실.폐기도 수량이 많거나 가격이 비싼 것이라면 분실인 경우 경찰서에 신고해서 분실신고 했다는 서류를 보관하고 폐기인 경우 처분전 사진을 찍어 두고 판매 또는 폐기업자의 사업자등록번호나 주민번호나 연락처라도 보관하고 있는 것이 좋습니다.
기록해 두지 않으면 나중에 혹시 세무조사를 받을 때 무자료 현금판매로 의심할 수도 있으니까요.
실제로 유통회사들이 세무조사 받을때 중점적으로 보는 부분이 재고이기도 합니다.
■ 분실/폐기내역 추가
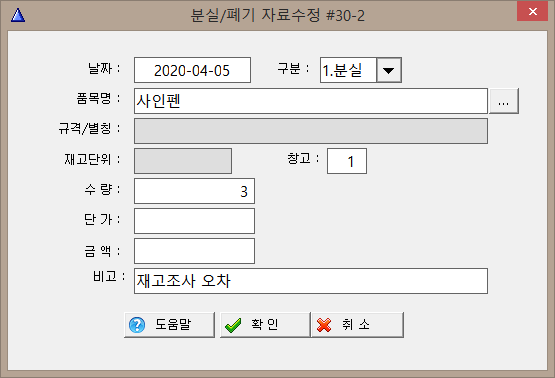
단지 판매금액이 0 이거나 잡수익 수준의 적은 금액일 것입니다.
[중요!] 이 분실폐기 추가창에서 단가,금액을 기록하면 이 금액은 아무리 적더라도 판매단가로 인식하여 품목관련 집계에서 매출액에 포함됩니다.
그러나 회계의 계정별 집계에는 포함되지 않기 때문에 금액을 적었다면 회계의 입금전표에서 [잡수익]계정으로 별도로 입력해 주어야 합니다.
반대로 폐기처리 과정에서 돈을 받은 것이 아니라 오히려 처리비용이 발생했다면 이곳 분실폐기장에 금액=0 으로 적고 회계전표에는 출금전표에서 [잡비]등의 계정으로 비용을 기록합니다.
| 목차 | 제 목 |
|---|---|
| 01 | 재고관리 메인화면 |
| 02 | 재고관리 설정 |
| 03 | 기초재고 관리 |
| 04 | 기초재고 추가 |
| 05 | 거래처원장 |
| 06 | 거래처별 거래품목 |
| 07 | 품목대장 |
| 08 | 품목별 재고 및 원가검증 |
| 09 | 제조추가 |
| 10 | 제조부품,경비 추가 |
| 11 | 제품별 제조내역 |
| 12 | 제조내역 원가확인 |
| 13 | 반복거래 |
| 14 | 분실폐기 내역 |
| 15 | 창고 이동 내역 |
| 16 | 현재고 보고서 |
| 17 | 재고 및 입출고 집계 |
| 18 | 매출원가 및 이익보고 |
| 19 | 창고별 재고현황 |
| 20 | 부족재고 현황 |
| 21 | 알찬회계와의 자료연동 |