알찬재고 도움말
품목별 재고 및 원가검증
■ 도움말 요점
- 회계기준에 의한 재고,매출원가는 선입선출법,총평균법,이동평균법 3가지
- 세무서에 재고평가법을 별도로 신고하지 않았으면 '선입선출법' 사용으로 간주
- 재고수량이 마이너스(-)가 되면 이 보고서의 결과는 신뢰할 수 없음
- 입고시 단가를 제대로 적지 않았으면 [매입단가법] 추천
- 소수점이하 평균단가 발생시 화면에는 결과를 반올림 정수로 표시함
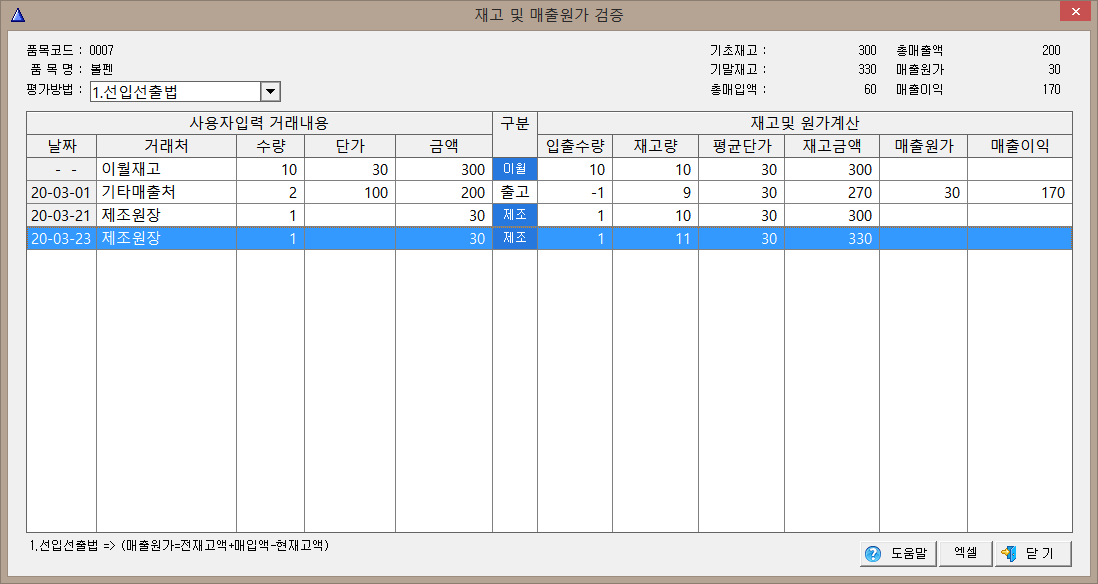
다른 많은 재고관리 프로그램들에서도 재고금액 또 매출원가를 계산해 보여 주고 있지만, 대부분 결과만 보여주고 이 결과값이 선입선출,총평균법 같은 재고평가법에 의해 정말 맞게 계산된 결과인지 확인할 방법이 없습니다.
그러나 알찬재고의 이 화면에서는 이월기초재고 부터 시작해서 각각의 입출고 거래에 대해 재고와 원가를 계산해서 일목요연하게 어떻게 재고금액과 매출원가가 나왔는지 보여줍니다.
기본 평가법은 이것은 [설정 > 재고금액 평가방법] 옵션에서 기본 평가법을 설정할 수 있습니다.
또한 이 화면에 왔을때는 기본평가법(보통 선입선출법)으로 계산된 재고금액과 매출원가를 보여주지만 사용자가 상단의 옵션을 변경해 다른 평가방법과 바로 비교해 볼 수 있습니다.
각 재고및 원가평가는 아래와 같은 수식으로 계산됩니다.
■ 선입선출법
재고금액은 FIFO(First In First Out) 공식에 따라 먼저 입고된 단가의 수량부터 출고해서 남은 재고의 금액으로 계산됩니다.매출원가는 전재고액 + 매입액 - 현재고액의 공식으로 계산합니다.
예를들어 [출고] 거래는 라인의 바로 윗줄의 재고금액(전재고액)에서 현재 출고라인의 재고금액(현재고액)을 차감한 것이 매출원가입니다. (출고는 매입액=0 이므로 전재고-현재고=매출원가 입니다.)
■ 총평균법
이월기초재고 부터 시작해서 지정한 날짜까지 기초재고와 입고금액을 모두 더한 금액에서 총 수량을 나눈 값을 평균단가로 해서 재고금액을 계산합니다.매출원가는 모든 출고에 대해 [출고수량 * 평군단가 = 매출원가]로 계산합니다.
이때 평균단가(기초재고+입고액/ 총수량)에 소수점 이하가 발생하면 내부적으로는 소수점 아래 4자리까지 가지지만 화면에는 반올림된 정수로 표시하며 재고금액(=재고수량*평균단가) 역시 수량에 소수점 4자리까지의 평균단가를 곱한 재고금액을 반올림한 정수로 표시됩니다.
즉, 내부적으로는 수량,단가 모두 소수점 이하를 모두 계산하지만 화면의 결과는 반올림한 정수로 표시합니다.
■ 이동평균법
이동평균법은 이월기초재고에서 시작해서 입고가 들어올 때 마다 평균단가를 재계산합니다.예를들어..
기초재고수량 10개 * 단가 100 원 = 재고금액 1,000원 인 상태에서
입고수량 10개 * 단가 150원 = 입고수량 1,500 원으로 재고가 늘었다면..
재고금액 = 재고금액(2,500) / 수량(20) = 평균단가 125 원이 되며 다음 입고가 들어올 때 까지는 출고시에 계속 이 125원을 매출원가로 계산하게 됩니다.
이동평균법에서도 계산된 평균단가에 소수점 이하가 발생하면 매출원가는 수량*소수점포함평균단가 까지 계산한 금액에서 소수점 이하는 반올림한 정수로 표시됩니다.
■ 매입단가법
이 계산법은 세법과 회계기준에는 없는 방식입니다.재고수량은 맞추어 기록하지만 입고시에 단가를 제대로 기록하지 않고 재고관리를 위해 수량만 입력하는 회사들은 제대로 된 재고금액과 매출원가가 나올 수 없습니다.
[매입단가법]은 이러한 회사들도 정확하지는 않지만 대략적인 재고금액과 매출원가를 알 수 있도록 제공하는 방식으로 입고에 대한 모든 단가를 품목대장에 지정된 [입고기준단가]를 기준으로 계산합니다.
비록 회계기준에는 맞지 않지만 회사 내부적으로 개략적인 현황을 파악할 수 있습니다.
또 해당 품목이 1년내내 입고가격이 변하지 않았다면 이 방법의 결과는 회계기준의 선입선출법,총평균법,이동평균법과 동일한 결과를 보여줍니다.
■ 총평균법+매입단가법
이 방식 역시 세법과 회계기준에는 없는 방식입니다.이 방식은 입고시에 어떤 품목들은 단가를 제대로 기록하고 또 어떤 품목들은 단가를 기록하지 않은 경우에 사용할 수 있습니다.
입고시 단가를 제대로 기록한 품목들은 총평균법으로 계산하고, 단가가 없이 수량만 기록한 경우에는 품목대장의 [입고기준단가]로 계산합니다.
즉 총평균법과 매입단가법을 섞은 방식입니다.
| 목차 | 제 목 |
|---|---|
| 01 | 재고관리 메인화면 |
| 02 | 재고관리 설정 |
| 03 | 기초재고 관리 |
| 04 | 기초재고 추가 |
| 05 | 거래처원장 |
| 06 | 거래처별 거래품목 |
| 07 | 품목대장 |
| 08 | 품목별 재고 및 원가검증 |
| 09 | 제조추가 |
| 10 | 제조부품,경비 추가 |
| 11 | 제품별 제조내역 |
| 12 | 제조내역 원가확인 |
| 13 | 반복거래 |
| 14 | 분실폐기 내역 |
| 15 | 창고 이동 내역 |
| 16 | 현재고 보고서 |
| 17 | 재고 및 입출고 집계 |
| 18 | 매출원가 및 이익보고 |
| 19 | 창고별 재고현황 |
| 20 | 부족재고 현황 |
| 21 | 알찬회계와의 자료연동 |