회계처리 자주 묻는 질문 (FAQ)
네이버 카페에 질문해 보세요 - 김대리의 회계노트
알찬회계를 사용하면서 인사급여, 부가세, 원천세, 종합소득세, 법인세까지 직접 하고 싶다면?[김대리의 회계노트] 카페에서는 모든 경리.회계인들을 환영합니다.
매출과 '외상매출'의 차이점
회계를 처음 접하는 초보자 분들은 '매출'과'외상매출'(또는 매입과 외상매입)을 잘못 이해하는 경우가 많습니다.
- 현금이나 카드로 결제받고 판매하면 '매출' 이다.
- 외상으로 판매하면 '외상매출' 이다.
결코 틀린 말은 아니지만 회계에서 [계정과목]으로 사용 될때는 다른 뜻으로 사용됩니다.
상품이나 서비스를 판매할 때 사용하는 계정과목은 '매출' 입니다.
그리고 '외상매출'은 매출의 종류가 아니고 결제방법을 지칭하는 계정과목입니다.
현금, 신용카드, 어음과 함께 매출에 대한 대표적인 결제방법 중 하나가 바로 '외상'입니다.
'외상매출'에서 '매출' 글자 빼고 그냥 '외상' 이라고 생각하면 간단하게 이해되죠?
그냥 '외상'이라고만 쓰면 이해가 쉬운데 궂이 '외상매출'로 쓰는 이유는 이 '외상'에는 매출에 대한 외상만 있는 것이 아니라 '매입'에 대한 외상도 있기 때문입니다(=외상매입).
이 두가지를 구분하기 위해서 '외상매출(매출에 대한 외상미수금)'과 '외상매입(매입에 대한 외상미지급금)'으로 구분하는 것입니다.
앞으로 분개시 결제방법이 미결제인 외상 계정은 "외상매출금"과 "외상매입금"계정을 구분하여 사용합니다.
예를들어 분개를 보면 확실하게 이해해 봅시다
■ 우선 '매출,외상매출'의 관계부터 살펴 봅시다.
차) 현금 1,000 / 대) 매출 1,000
차) 외상매출금 2,000 / 대) 매출 2,000
그리고 외상대를 갚을 때는 '매출'이 아닌 바로 이 '외상매출금'을 갚는 것입니다.
'매출' 거래는 이미 (2)번 거래에서 일어난 것이고 이제는 남은 외상을 처리하는 과정이 남은 것이죠
차) 현금 2,000 / 대) 외상매출금 2,000
이제 모든 거래가 끝났습니다.
(2),(3) 번을 거래를 합쳐 보면 아래와 같은 결과가 됩니다.
'외상매출금'은 차대변에 각각 있으므로 같은 금액 만큼을 상계시키고 나면 0 원이 되어 없어집니다.
(즉 차변에 외상매출 2,000 이 있었던 것이 현금으로 받으면서 차대 상계되어서 외상잔액이 없어진 것이죠.)
차) 현금 2,000 / 대) 매출 2,000
■ 외상으로 구매하는 경우(매입)도 마찬가지입니다.
차) 매입 30,000 / 대) 외상매입금 30,000
차) 외상매입금 20,000 / 대) 보통예금 20,000
이번에는 두개의 거래를 합쳐 보면 아래와 같게 됩니다.
여기서는 총 30,000 외상중에서 20,000원만 주었으니 외상매입금은 좌우 같은 금액인 20,000만 상계되고, 대변에는 10,000 원이 남게 됩니다. 즉 아직 갚아야할 외상이 10,000 더 남았다는 뜻이 됩니다.
이제 확실히 이해 되시죠?
알찬회계의 매입,매출전표를 입력하면서 [거래계정]에 '외상매입금'이나 '외상매출금'을 기록하는 경우가 종종있습니다.
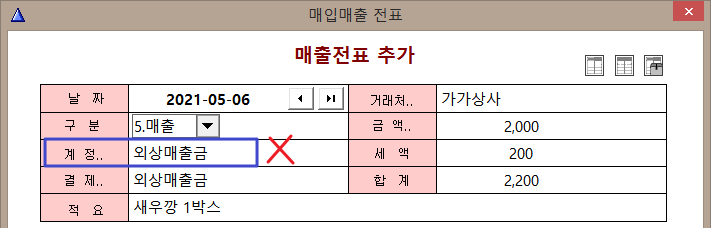 이렇게 기록하면 "'외상매출'을 '외상매출금'으로 받았다?.."는 이상한 거래가 되어 장부에는 [세액]만큼만 거래금액으로 잡히게 됩니다.
외상거래일 때는 아래와 같이 [거래계정]에 실제 거래한 계정과목이 와야 합니다.
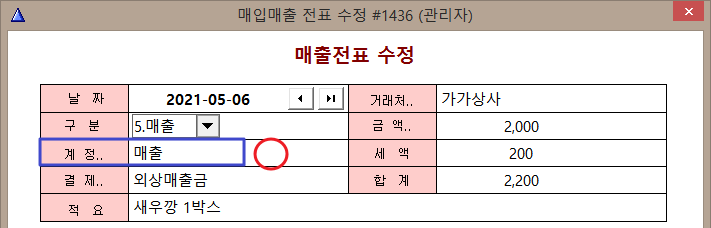
외상매입인 경우도 마찬가지 입니다.
그리고 외상대를 받거나 지불할 때는 아래와 같이 입출금 전표를 이용하세요.

- 현금이나 카드로 결제받고 판매하면 '매출' 이다.
- 외상으로 판매하면 '외상매출' 이다.
결코 틀린 말은 아니지만 회계에서 [계정과목]으로 사용 될때는 다른 뜻으로 사용됩니다.
상품이나 서비스를 판매할 때 사용하는 계정과목은 '매출' 입니다.
그리고 '외상매출'은 매출의 종류가 아니고 결제방법을 지칭하는 계정과목입니다.
현금, 신용카드, 어음과 함께 매출에 대한 대표적인 결제방법 중 하나가 바로 '외상'입니다.
'외상매출'에서 '매출' 글자 빼고 그냥 '외상' 이라고 생각하면 간단하게 이해되죠?
그냥 '외상'이라고만 쓰면 이해가 쉬운데 궂이 '외상매출'로 쓰는 이유는 이 '외상'에는 매출에 대한 외상만 있는 것이 아니라 '매입'에 대한 외상도 있기 때문입니다(=외상매입).
이 두가지를 구분하기 위해서 '외상매출(매출에 대한 외상미수금)'과 '외상매입(매입에 대한 외상미지급금)'으로 구분하는 것입니다.
앞으로 분개시 결제방법이 미결제인 외상 계정은 "외상매출금"과 "외상매입금"계정을 구분하여 사용합니다.
예를들어 분개를 보면 확실하게 이해해 봅시다
■ 우선 '매출,외상매출'의 관계부터 살펴 봅시다.
1. 라면을 1,000 원에 현금 판매했다.
(현금으로 판매했으므로 차변에 '현금' 계정이 옵니다.)차) 현금 1,000 / 대) 매출 1,000
2. 라면을 2,000 원에 외상으로 판매했다.
(이번에는 외상으로 판매했으므로 차변에 현금 대신 '외상매출금'이 옵니다.)차) 외상매출금 2,000 / 대) 매출 2,000
그리고 외상대를 갚을 때는 '매출'이 아닌 바로 이 '외상매출금'을 갚는 것입니다.
'매출' 거래는 이미 (2)번 거래에서 일어난 것이고 이제는 남은 외상을 처리하는 과정이 남은 것이죠
3. (2)번의 라면 외상대 2,000 원을 현금으로 받았다.
차) 현금 2,000 / 대) 외상매출금 2,000
이제 모든 거래가 끝났습니다.
(2),(3) 번을 거래를 합쳐 보면 아래와 같은 결과가 됩니다.
'외상매출금'은 차대변에 각각 있으므로 같은 금액 만큼을 상계시키고 나면 0 원이 되어 없어집니다.
(즉 차변에 외상매출 2,000 이 있었던 것이 현금으로 받으면서 차대 상계되어서 외상잔액이 없어진 것이죠.)
차) 현금 2,000 / 대) 매출 2,000
■ 외상으로 구매하는 경우(매입)도 마찬가지입니다.
4. 라면 1박스를 30,000 원 외상으로 구매했다.
차) 매입 30,000 / 대) 외상매입금 30,000
5. 지난번 외상대 30,000원 중 은행으로 20,000 을 송금했다.
차) 외상매입금 20,000 / 대) 보통예금 20,000
이번에는 두개의 거래를 합쳐 보면 아래와 같게 됩니다.
   차) 매입 30,000 / 대) 보통예금   20,000
                     대) 외상매입금 10,000
여기서는 총 30,000 외상중에서 20,000원만 주었으니 외상매입금은 좌우 같은 금액인 20,000만 상계되고, 대변에는 10,000 원이 남게 됩니다. 즉 아직 갚아야할 외상이 10,000 더 남았다는 뜻이 됩니다.
이제 확실히 이해 되시죠?
알찬회계의 매입,매출전표를 입력하면서 [거래계정]에 '외상매입금'이나 '외상매출금'을 기록하는 경우가 종종있습니다.
외상거래일 때는 아래와 같이 [거래계정]에 실제 거래한 계정과목이 와야 합니다.
외상매입인 경우도 마찬가지 입니다.
그리고 외상대를 받거나 지불할 때는 아래와 같이 입출금 전표를 이용하세요.